Hay plata moviéndose
Un resumen de noticias sobre el fin de las exoneraciones tributarias y los Peter Pan empresariales.
Hay una vieja pirámide que distingue entre datos, información, conocimiento y sabiduría. Los datos son piezas sueltas. La información son esas piezas ordenadas y jerarquizadas. El conocimiento surge cuando entendemos qué relación existe entre ellas. Y la sabiduría es cuando operativizamos estos elementos para la calidad incrementada de nuestras decisiones. Así que hagamos el ejercicio.

El gobierno Fujimori quiere que la economía peruana crezca 6% y reducir la pobreza hasta 15%. Elmer Cuba, hoy ministro de Economía, ha dicho que sin El Niño ya estaríamos en 4.5% y un 5% es perfectamente posible más adelante.
Y, por una vez, no todo es wishful thinking. La inversión privada creció 17.6% interanual en el segundo trimestre de 2026, su mayor avance desde 2010 si retiramos el rebote por pandemia. Más interesante todavía, viene acumulando diez trimestres consecutivos de expansión y cuatro trimestres seguidos creciendo a doble dígito. El MEF proyecta ahora que cierre 2026 con un aumento de 10.5%.
Dicho en castellano: hay plata moviéndose. Hay empresas ampliando operaciones, proyectos mineros avanzando, crédito creciendo y empresarios que han recuperado las ganas de apostar.
01La economía Peter Pan
Pero al mismo tiempo que el Gobierno dice «crezcan», también está comenzando a preguntarse por qué, si hay tanta plata en los mercados, sus empresas siguen tan enanas. Las mypes representan alrededor del 99.7% de los negocios del país y generaron unos 8.3 millones de empleos en 2024. El problema es que el 86.8% es informal. Son poquísimas las empresas que logran atravesar la adolescencia empresarial y convertirse en medianas.
Tenemos, de alguna manera, una economía Peter Pan. Y es que si cruzar determinado nivel de ventas significa pagar más impuestos, asumir mayores costos laborales, soportar más fiscalización y perder beneficios, no debería sorprendernos demasiado que algunos empresarios aprendan a bailar alrededor de las fronteras.
Si crecer cuesta demasiado, no se crece. Se aprende alguna manera de seguir siendo micro. No hace falta conocer a Maquiavelo, sino Excel.
Veamos una historia. Una empresa se divide en dos. ¿Mitosis táctica? Por un lado, un restaurante aparece a nombre de una persona y el siguiente local a nombre de otra. Se fragmenta la facturación. Se cuida obsesivamente no pasar determinado umbral. No siempre es evasión, esto. Muchas veces es simplemente diseño de incentivos: una norma creada para ayudar termina premiando justamente el comportamiento que pretendía superar.
Eso explica el debate alrededor del Régimen MYPE, el RUS y también del IGV especial para restaurantes, hoteles y alojamientos turísticos. La Ley 31556 creó una tasa excepcional reducida y la normativa vigente mantiene el 8% durante 2026 y lo eleva a 12% durante 2027.
Hasta ahí, perfecto. El problema aparece en los bordes. La propia Ley 31556 excluye del beneficio a determinadas empresas pertenecientes a grupos económicos o vinculadas con otras empresas. El asunto parece técnico hasta que uno imagina a dos pequeños empresarios que poseen negocios vinculados y descubren que esa vinculación puede hacerlos perder el beneficio pensado precisamente para negocios como los suyos. Ahí una norma antiabuso puede comenzar a producir resultados bastante raros.
Ese es, precisamente, el dilema que está apareciendo estos días: ¿cómo impedir que una gran empresa se disfrace de diez pequeñas sin castigar a diez pequeñas empresas auténticas simplemente porque están relacionadas?
02SUNAT y la legibilidad
Y aquí aparece el segundo gran hilo de esta semana. La formalización ya no es sacar RUC. Formalizar es contar con evidencia mediante comprobantes electrónicos, libros, bancos, planillas, transferencias, cruces de información y perfiles de cumplimiento.
SUNAT está dejando de ser aquella administración que esperaba pacientemente a que el contribuyente declarara algo para luego preguntarse si decía la verdad. Cada vez construye más su propia versión de la realidad económica a partir de información que ya posee. James C. Scott utilizaba el término de legibilidad para explicar cómo los Estados intentan convertir una sociedad inmensamente compleja en algo que pueda ser leído, clasificado y administrado.
Un catastro hace legible la tierra. Un DNI hace legible a una persona. Una planilla electrónica hace legible una relación laboral. La SUNAT del futuro quiere hacer legible la empresa.
Si esto sigue así, el dogma de que la contabilidad tributaria explica el pasado caerá en total o progresiva obsolescencia. Y a lo que tendrá que abocarse es a resolver discrepancias entre el futuro real y el futuro proyectado.
03El ruido sobre los ahorros
Y llegamos a los ahorros. Esta semana apareció un titular especialmente eficaz para producir taquicardia: los depósitos de ahorro podrían pagar Impuesto a la Renta desde 2027. Hay que ponerle agua fría.
Actualmente, los intereses que recibe una persona natural por depósitos en el sistema financiero están exonerados del Impuesto a la Renta hasta el 31 de diciembre de 2026. El Marco Macroeconómico Multianual señaló que varios beneficios tributarios próximos a expirar serían revisados y que el Gobierno quiere evitar una proliferación permanente de exoneraciones. De allí nació la interpretación de que los intereses podrían comenzar a tributar.
Pero el MEF aclaró el mismo 1 de septiembre que no ha planteado ni tiene previsto gravar los intereses de las cuentas de ahorro. Una precisión adicional: no sería un impuesto sobre tus S/100,000 ahorrados. El debate sería, en todo caso, sobre la renta que esos S/100,000 producen. ¿Sería una rareza mundial? Tampoco — en muchos países los intereses bancarios tributan como renta del capital. Estados Unidos, Reino Unido y varias economías europeas los gravan de una u otra forma.
04El verdadero desafío
Eso nos devuelve al comienzo. No estamos viendo solamente una reforma tributaria. Estamos viendo una discusión sobre qué tipo de empresas quiere producir el Perú. Durante décadas construimos un sistema curioso: premiar al pequeño con regímenes especiales, umbrales, exoneraciones y tratamientos diferenciados.
El problema es que, cuando se acumulan suficientes escalones, subir deja de parecer atractivo. El empresario racional aprende pronto: si pasar de micro a pequeña empresa significa recibir inmediatamente más obligaciones que oportunidades, descubre alguna manera de seguir siendo micro.
Quizá el desafío del nuevo gobierno no sea simplemente fiscalizar más. Eso es relativamente fácil. La verdadera reforma sería conseguir que ser grande sea mejor negocio que fingir ser pequeño.
05El talento que falta
Y justamente ahí aparece la última noticia que me interesó esta semana. Un estudio de Vinatea & Toyama entre 133 líderes de gestión humana encontró que 35.6% de las grandes empresas espera aumentar su personal durante lo que queda de 2026 y otro 55.3% pretende mantenerlo. Nueve de cada diez, por tanto, no proyectan reducir sus planillas.
¿El principal problema? El 41% señala entre sus obstáculos para contratar algo bastante menos dramático que una crisis política: no encuentra suficiente personal calificado. Mientras discutimos si la inteligencia artificial nos quitará el trabajo, hay empresas peruanas diciendo que quieren contratar y no encuentran a quién. Mientras SUNAT aprende a cruzar millones de datos automáticamente, todavía hay profesionales cuya formación consiste básicamente en aprender dónde hacer clic para presentar un PDT.
El mercado está mandando una señal bastante poco metafísica. El Perú puede entrar en un ciclo interesante de inversión, formalización y crecimiento. Pero si las empresas van a hacerse más grandes, sus profesionales también tendrán que hacerlo. Todos.
Si SUNAT ya hace legible tu empresa, tu equipo necesita hablar ese mismo idioma.
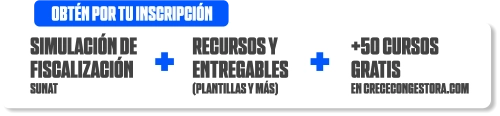
Programa de Especialización en Tributación Laboral, Gestión de Planillas y Fiscalización SUNAFIL — 12 módulos, 12 herramientas, una sola simulación real.